Samochód obciąża budżet nie tylko w chwili zakupu. Paliwo, ubezpieczenie, serwis, opony, parkowanie, utrata wartości i awarie pojawiają się w różnych momentach, dlatego łatwo przeoczyć ich rzeczywisty wpływ na domowe finanse. Dobre planowanie zaczyna się od policzenia pełnego kosztu posiadania, a nie od sprawdzenia samej raty lub ceny tankowania.
W tym poradniku znajdziesz praktyczny sposób na wyliczenie rocznego i miesięcznego kosztu auta. Uwzględnimy także rezerwę na naprawy, różnice między samochodem nowym i używanym oraz wybór napędu i finansowania.
| Kategoria kosztu | Charakter wydatku | Jak ująć w budżecie |
|---|---|---|
| Paliwo lub energia | Zmienny | Według przebiegu i zużycia |
| OC, AC i assistance | Roczny | Podziel składkę przez 12 |
| Serwis i badanie techniczne | Okresowy | Uśrednij według częstotliwości |
| Opony i naprawy | Sezonowy lub awaryjny | Twórz osobną rezerwę |
| Parking i opłaty drogowe | Zmienny lub stały | Sprawdź średnią z kilku miesięcy |
| Utrata wartości i finansowanie | Stały lub kapitałowy | Uwzględnij w TCO |
Dlaczego cena zakupu to tylko początek kosztów
Cena samochodu mówi, ile trzeba zapłacić sprzedawcy. Nie odpowiada jednak na pytanie, ile auto będzie kosztować właściciela przez kilka lat. Do tego potrzebny jest całkowity koszt posiadania samochodu, czyli TCO. Obejmuje on zarówno wydatki ponoszone regularnie, jak i utratę wartości pojazdu.
Już przy zakupie mogą pojawić się koszty rejestracji, wyposażenia, opon, przeglądu przedzakupowego czy podatku od czynności cywilnoprawnych, jeśli transakcja podlega PCC. W przypadku auta używanego dochodzi ryzyko wydatków, których nie widać podczas krótkiej jazdy próbnej. Samochód może wymagać wymiany płynów, hamulców, akumulatora albo elementów zawieszenia niedługo po zakupie.
W nowym aucie ryzyko większej naprawy bywa niższe, ale cena zakupu jest wyższa, a utrata wartości może być szczególnie odczuwalna na początku eksploatacji. W samochodzie używanym amortyzacja księgowa nie zawsze interesuje osobę prywatną, lecz spadek wartości rynkowej nadal jest realnym kosztem. Jeżeli kupisz auto za 60 tys. zł, a po kilku latach sprzedasz je za 42 tys. zł, różnica również powinna znaleźć się w kalkulacji.
Najważniejsza zasada: miesięczny koszt samochodu nie jest równy racie, tankowaniu ani sumie faktur z warsztatu. Realny wynik powstaje dopiero po dodaniu kosztów rocznych, sezonowych, awaryjnych oraz utraty wartości.
Jakie wydatki wchodzą w skład kosztów utrzymania samochodu
Najwygodniej podzielić koszty eksploatacyjne samochodu na stałe, zmienne, okresowe i awaryjne. Koszty stałe ponosisz niezależnie od tego, czy w danym miesiącu przejedziesz 300, czy 3000 kilometrów. Zmienne rosną wraz z użytkowaniem auta. Okresowe i awaryjne wymagają osobnego planu, ponieważ nie pojawiają się równomiernie.
Paliwo, energia i koszt przejechanego kilometru
Wydatek na paliwo obliczysz według wzoru: roczny przebieg × spalanie ÷ 100 × cena litra. Dla samochodu zużywającego 7 litrów benzyny na 100 km i przebiegu 15 tys. km rocznie otrzymasz 1050 litrów paliwa. Ostateczna kwota zależy od cen na stacjach, stylu jazdy oraz udziału miasta i tras pozamiejskich.
W elektryku analogicznie liczysz zużycie energii w kWh na 100 km, ale trzeba uwzględnić miejsce ładowania. Energia z domowego gniazdka może kosztować mniej niż szybkie ładowanie publiczne. Warto więc liczyć nie tylko średnie zużycie podawane przez producenta, ale też rzeczywisty koszt energii w swoim profilu jazdy.
Ubezpieczenie, badanie i serwis
Ubezpieczenie OC i AC to koszt roczny. OC jest obowiązkowe, natomiast AC może chronić przed kradzieżą, szkodą całkowitą lub uszkodzeniami. Przy starszym samochodzie pełne AC nie zawsze ma ekonomiczne uzasadnienie, ale rezygnacja z ochrony zwiększa ryzyko dużego jednorazowego wydatku. Decyzję trzeba uzależnić od wartości pojazdu, zakresu polisy i własnej rezerwy.
Obowiązkowe badanie techniczne sprawdza, czy pojazd spełnia wymagania dopuszczenia do ruchu. Nie jest tym samym co przegląd serwisowy. Serwis obejmuje czynności zalecane przez producenta, takie jak wymiana oleju, filtrów, płynów czy kontrola podzespołów. Samochód może przejść badanie techniczne, a mimo to wymagać serwisu wynikającego z przebiegu lub czasu.
Opony, parking, opłaty i utrata wartości
Do budżetu wpisz zakup i wymianę opon, przechowywanie ogumienia, opłaty drogowe, parking, myjnię oraz ewentualny abonament za miejsce postojowe. Opony nie są wydatkiem corocznym, dlatego ich cenę warto podzielić przez przewidywany okres użytkowania. Podobnie postępuj z większym serwisem wykonywanym co kilka lat.
Orientacyjne widełki dla popularnego auta kompaktowego mogą wyglądać następująco:
| Pozycja | Orientacyjnie rocznie | Uwagi |
|---|---|---|
| Paliwo lub energia | Zależnie od przebiegu | Najbardziej zależne od użytkowania |
| OC, AC, assistance | Od kilkuset do kilku tysięcy złotych | Wpływ ma kierowca i wartość auta |
| Badanie i serwis | Od kilkuset do kilku tysięcy złotych | Starsze auta wymagają większej rezerwy |
| Opony | Kilkaset złotych po uśrednieniu | Zależy od rozmiaru i rodzaju ogumienia |
| Parking i drogi | Od zera do kilku tysięcy złotych | Silnie zależy od miejsca zamieszkania |
| Rezerwa naprawcza | Najczęściej kilka tysięcy złotych | Nie należy utożsamiać jej ze średnią faktur |
To są wartości orientacyjne, nie uniwersalny cennik. Silnik, przebieg, region, dostępność części i wybrany warsztat mogą zmienić wynik. Dlatego planowanie kosztów utrzymania samochodu powinno opierać się przede wszystkim na danych konkretnego egzemplarza.
Różnice w kosztach zależnie od typu napędu i segmentu auta
Nie ma jednego najtańszego napędu dla każdego kierowcy. Samochód elektryczny może mieć niższy koszt energii i serwisu, ale wyższą cenę zakupu oraz ograniczenia związane z ładowaniem. Hybryda często dobrze sprawdza się w mieście, natomiast przy dużym udziale tras szybkich jej przewaga może być mniejsza. Auto benzynowe jest zwykle prostsze do zatankowania i łatwiejsze w obsłudze w większości regionów.
| Profil pojazdu | Typowe zalety kosztowe | Główne ryzyko budżetowe |
|---|---|---|
| Małe auto miejskie | Niskie spalanie, tańsze opony i części | Mniejszy komfort na długich trasach |
| Kompakt benzynowy | Uniwersalność i szeroka dostępność serwisu | Wydatki na paliwo przy dużym przebiegu |
| Hybryda | Niskie zużycie energii w mieście | Wyższa cena zakupu i specjalistyczna diagnoza |
| Samochód elektryczny | Niższy koszt energii przy ładowaniu w domu | Cena zakupu, ładowanie i wartość baterii |
| SUV lub auto premium | Większy komfort i funkcjonalność | Drogie opony, części, AC i większe spalanie |
Segment wpływa na koszty niemal tak samo mocno jak napęd. Duże felgi, mocniejsze silniki i rozbudowane wyposażenie zwiększają cenę opon, hamulców, ubezpieczenia oraz napraw. Pozornie atrakcyjna oferta na auto premium może oznaczać koszt eksploatacji nieproporcjonalny do ceny zakupu.
Przy wyborze samochodu sprawdź nie tylko spalanie paliwa. Zapytaj o ceny podstawowych części, dostępność niezależnych warsztatów, interwały serwisowe oraz typowe naprawy przy danym przebiegu. Niska cena zakupu nie rekompensuje dużego ryzyka, jeśli jedna awaria może pochłonąć znaczną część oszczędności.
Jak krok po kroku obliczyć własny roczny budżet na auto
Najprostszy wzór wygląda tak:
Roczny koszt auta = paliwo lub energia + ubezpieczenie + serwis i badanie + opony + opłaty + naprawy + finansowanie + utrata wartości.
Następnie dzielisz wynik przez 12. Dzięki temu otrzymujesz miesięczny koszt samochodu, nawet jeśli faktyczne płatności występują tylko raz lub dwa razy w roku. Nie oznacza to, że co miesiąc zapłacisz dokładnie tę samą kwotę. Chodzi o odkładanie środków z wyprzedzeniem.
- Ustal przebieg. Zapisz planowaną liczbę kilometrów, osobno uwzględniając dojazdy, trasy prywatne i służbowe.
- Policz energię. Pomnóż przebieg przez średnie spalanie lub zużycie prądu i cenę jednostki.
- Dodaj koszty roczne. Wpisz OC, AC, badanie techniczne, parking, abonamenty i opłaty drogowe.
- Uśrednij serwis i opony. Koszt czynności wykonywanej co dwa lata podziel przez dwa, a wymiany co trzy lata przez trzy.
- Dodaj rezerwę. Ustal osobną kwotę na naprawy awaryjne, większą w przypadku starszego auta.
- Podziel wynik przez 12. To kwota, którą warto traktować jako miesięczny budżet na samochód.
Przykład: kompaktowe auto benzynowe pokonuje 15 tys. km rocznie i zużywa 7 litrów na 100 km. Zużycie wynosi 1050 litrów paliwa w skali roku. Jeśli przyjmiesz cenę paliwa na poziomie 6,50 zł za litr, koszt energii wyniesie około 6825 zł. Do tego dodajesz ubezpieczenie, serwis, opony, parking i rezerwę naprawczą.
Załóżmy orientacyjnie, że wszystkie pozostałe pozycje dają łącznie 6500 zł rocznie, a planowana rezerwa awaryjna wynosi 2500 zł. Wtedy:
6825 zł + 6500 zł + 2500 zł = 15 825 zł rocznie, czyli około 1319 zł miesięcznie. Jeżeli finansujesz auto, dodaj ratę lub koszt odsetek. Jeżeli chcesz liczyć pełne TCO, uwzględnij także przewidywaną utratę wartości.
Warto policzyć również koszt przejechanego kilometru: roczny koszt auta podziel przez roczny przebieg. W tym przykładzie 15 825 zł podzielone przez 15 tys. km daje około 1,06 zł za kilometr, bez uwzględnienia ewentualnej raty i amortyzacji. To przydatna miara przy porównywaniu dwóch samochodów o różnym spalaniu, wieku i poziomie serwisu.
Jak planować wydatki na serwis, naprawy i nieprzewidziane awarie
Planowanie kosztów utrzymania samochodu wymaga rozdzielenia serwisu przewidywalnego od awarii. Wymiana oleju, filtrów, klocków hamulcowych czy opon nie jest niespodzianką. Można sprawdzić ich częstotliwość w instrukcji, historii auta lub dokumentacji producenta. Niespodziewane są natomiast usterki, których nie da się wiarygodnie przewidzieć bez diagnostyki.
| Element | Orientacyjna częstotliwość | Planowanie kosztu |
|---|---|---|
| Olej i filtry | Według czasu lub przebiegu | Wpisz do serwisu okresowego |
| Klocki i tarcze hamulcowe | Zależnie od zużycia | Utwórz fundusz na części eksploatacyjne |
| Opony | Co kilka sezonów | Uśrednij zakup i wymianę |
| Akumulator | Według stanu i wieku | Uwzględnij w rezerwie |
| Rozrząd lub inne duże serwisy | Według zaleceń producenta | Odkładaj z wyprzedzeniem |
Wysokość rezerwy zależy od wieku, przebiegu i historii pojazdu. Dla nowszego auta na gwarancji może wystarczyć mniejszy fundusz na awarie, choć nadal trzeba opłacać serwis i elementy zużywalne. Przy samochodzie używanym rozsądnie zacząć od kwoty pozwalającej pokryć typową większą naprawę, a następnie zwiększać ją, jeśli auto ma nieznaną historię lub zbliża się do istotnych interwałów serwisowych.
Nie warto oszczędzać na diagnostyce, gdy pojawia się kontrolka, nietypowy hałas albo pogorszenie prowadzenia. Dalsza jazda może zamienić mniejszą usterkę w kosztowną awarię. Z drugiej strony nie każda czynność wymaga autoryzowanego serwisu. Przy prostym modelu i dostępnych częściach niezależny warsztat może obniżyć rachunek, pod warunkiem że zapewnia właściwą jakość i dokumentuje wykonane prace.
Przy ocenie auta używanego sprawdź historię serwisową, rachunki, terminy wymian i stan elementów eksploatacyjnych. W razie wątpliwości przed zakupem potrzebna jest niezależna kontrola warsztatowa. Nie należy zastępować jej samodzielną oceną ani zakładać, że atrakcyjna cena oznacza okazję.
Sposoby obniżenia kosztów utrzymania samochodu
Najpierw ograniczaj wydatki, które nie wpływają na bezpieczeństwo. Porównaj oferty OC i zakres AC, sprawdź udział własny oraz wyłączenia odpowiedzialności. Tania polisa może okazać się pozorną oszczędnością, jeśli nie zapewnia ochrony potrzebnej przy konkretnym pojeździe.
Regularnie kontroluj ciśnienie w oponach. Zbyt niskie zwiększa opory toczenia i zużycie ogumienia, a także może pogorszyć prowadzenie. Planuj tankowanie bez nerwowych zakupów na przypadkowej stacji, ale nie wybieraj paliwa wyłącznie na podstawie najniższej ceny, jeśli nie odpowiada ono wymaganiom samochodu.
Ekonomiczna jazda nie polega na poruszaniu się za wszelką cenę najwolniej. Więcej daje płynne przyspieszanie, przewidywanie sytuacji i ograniczenie niepotrzebnych postojów z pracującym silnikiem. Przy dużym przebiegu nawet niewielka poprawa spalania może przynieść zauważalną różnicę, ale nie powinna prowadzić do ignorowania serwisu lub bezpieczeństwa.
Wybierając warsztat, porównaj nie tylko stawkę za roboczogodzinę. Liczą się zakres diagnozy, jakość części, gwarancja na usługę i możliwość uzyskania kosztorysu przed naprawą. Najtańsza część może skrócić okres bezproblemowej eksploatacji i zwiększyć koszt całkowity.
Leasing lub najem długoterminowy mogą poprawić przewidywalność wydatków, ponieważ część kosztów jest ujęta w stałej racie. Nie oznacza to automatycznie niższego TCO. Trzeba sprawdzić limit kilometrów, opłaty początkowe, warunki zwrotu, ubezpieczenie, serwis, wykup i koszty przekroczenia limitu. Subskrypcja bywa wygodna, ale płacisz za elastyczność i ograniczenie ryzyka, a niekoniecznie za najniższy koszt.
Więcej praktycznych informacji o codziennej eksploatacji można znaleźć w materiałach, które publikuje serwis z poradami motoryzacyjnymi.
Koszty utrzymania auta a budżet domowy i firmowy
Nie ma jednej bezpiecznej wartości procentowej, którą każda osoba powinna przeznaczyć na auto. Inaczej wygląda sytuacja przy wysokich i stabilnych dochodach, a inaczej przy kredycie mieszkaniowym, nieregularnych wpływach lub kilku pojazdach w gospodarstwie. Praktyczna zasada jest prosta: po dodaniu raty, paliwa, ubezpieczenia, serwisu i rezerwy budżet powinien nadal pozwalać na odkładanie pieniędzy oraz pokrywanie zwykłych kosztów życia.
Zakup za gotówkę eliminuje odsetki i ratę, ale zamraża kapitał. Kredyt rozkłada wydatek w czasie, lecz zwiększa całkowity koszt przez odsetki i opłaty. Leasing może być wygodny dla przedsiębiorcy, ale wymaga analizy warunków umowy, wykupu i limitów. Najem długoterminowy daje większą przewidywalność, jednak po zakończeniu umowy nie zawsze pozostaje własność pojazdu.
W firmie do kalkulacji trzeba dodać zasady rozliczania wydatków związanych z użytkowaniem auta, w tym paliwa, rat, serwisu i ubezpieczenia. Szczegóły zależą między innymi od formy opodatkowania, sposobu używania pojazdu oraz aktualnych przepisów. Przed podpisaniem umowy leasingu lub przyjęciem konkretnego modelu rozliczeń warto skonsultować się z księgowym albo doradcą podatkowym.
Najlepszy samochód dla budżetu nie musi być najtańszy przy zakupie. Powinien mieć przewidywalne koszty, dostępny serwis, części w akceptowalnych cenach i ryzyko awarii dopasowane do rezerwy właściciela. To właśnie pełny koszt posiadania, a nie pojedyncza rata, powinien decydować o wyborze.
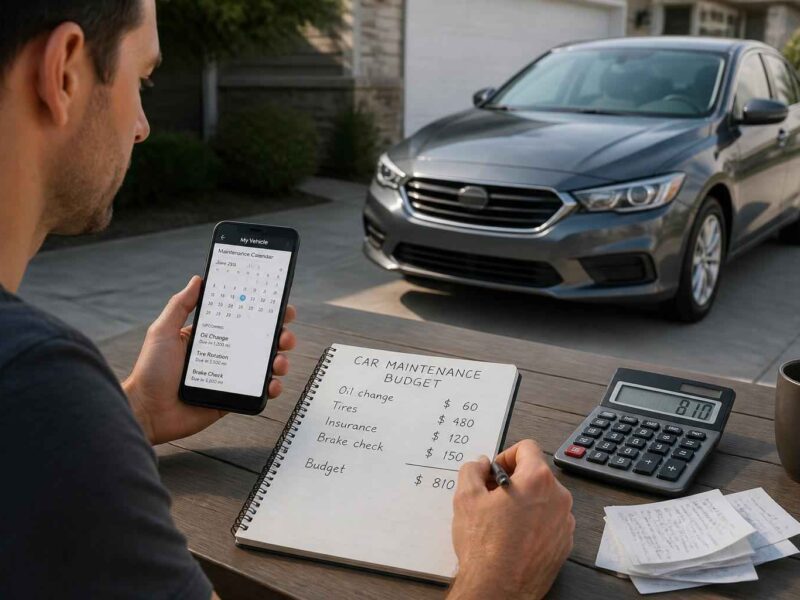
Na początek zapisz wszystkie wydatki z ostatnich 12 miesięcy, nawet te poniesione tylko raz. Następnie podziel je na koszty stałe, zmienne, okresowe i awaryjne, dodaj planowaną utratę wartości oraz ustal miesięczny przelew na fundusz samochodowy. Taki prosty arkusz pozwala wcześniej zauważyć, że auto kosztuje więcej, niż wynika z samego paliwa.
Jeżeli dopiero wybierasz samochód, porównaj co najmniej dwa modele według rocznego kosztu, kosztu kilometra i wymaganej rezerwy. Jeżeli już masz auto, aktualizuj budżet po każdym serwisie i raz na kwartał sprawdzaj, czy założenia nadal odpowiadają rzeczywistości. Dzięki temu wydatki na samochód stają się planowaną pozycją budżetu, a nie nagłą przeszkodą finansową.